
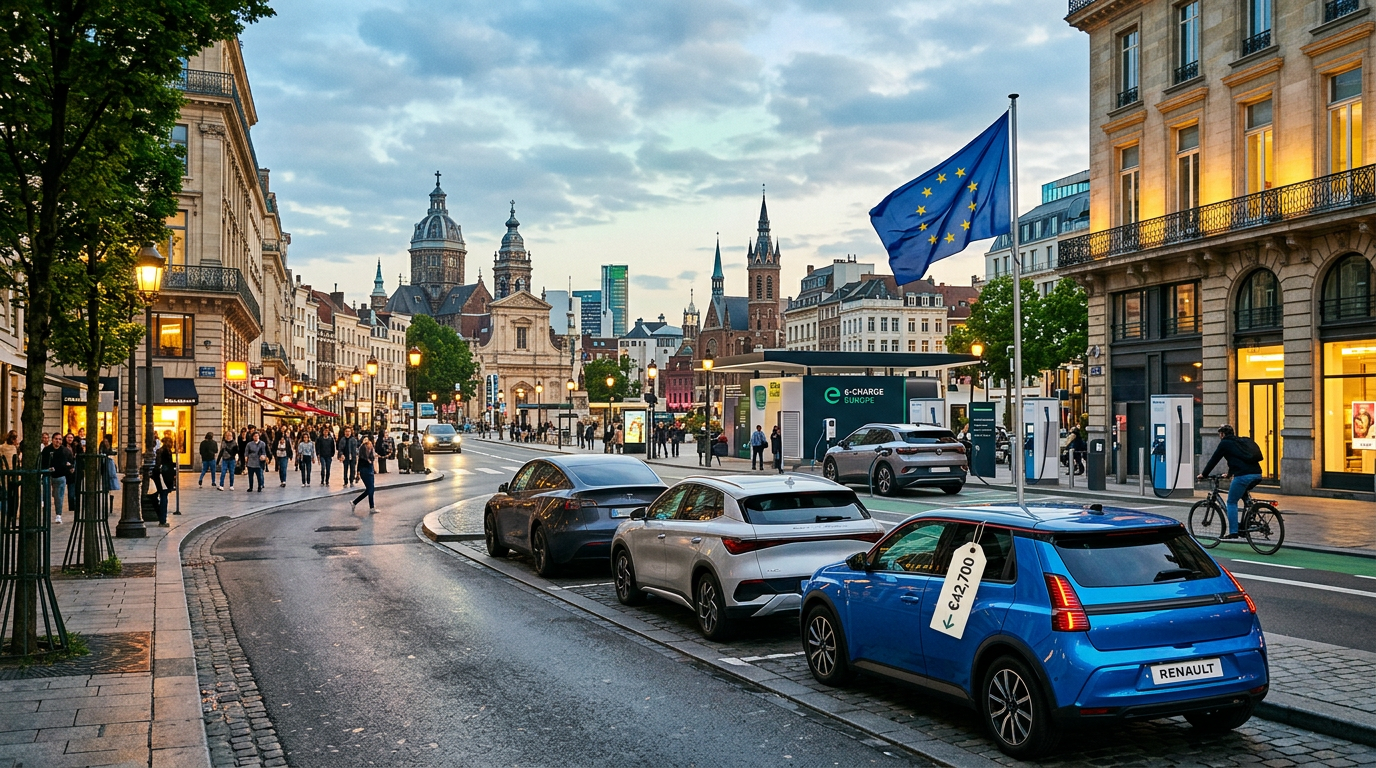

Por primera vez desde 2020, el precio medio de un coche eléctrico ha bajado en Europa. Las marcas chinas están ganando cada vez más cuota de mercado, mientras los gobiernos de un número creciente de países ofrecen generosas subvenciones. Pero ¿cuándo alcanzaremos la paridad de precios con los coches de gasolina y qué significa esto para el bolsillo del consumidor europeo?
(Redacción: Europa / Automóviles y Economía)
Buenas noticias para quienes estén pensando en comprar un coche eléctrico en Europa: los precios por fin han empezado a bajar. Según un análisis publicado por Transport & Environment (T&E), el precio medio de un vehículo eléctrico de batería (BEV) en la Unión Europea bajó en 2025 por primera vez desde 2020. En concreto, el precio medio disminuyó unos 1.800 euros (-4 %), hasta los 42.700 euros.
Esta bajada no es casual. Es el resultado directo de la presión ejercida por los objetivos europeos de reducción de las emisiones de CO₂ para 2025-2027, que obligan a los fabricantes a vender más coches eléctricos para evitar fuertes multas. Para cumplir esos objetivos, los fabricantes han tenido que lanzar modelos más pequeños y asequibles, especialmente en el segmento B (coches compactos), donde los precios bajaron un 13 % en 2025.
Las marcas chinas: un factor decisivo
Otro motor importante de la caída de precios es la creciente y feroz competencia de los fabricantes chinos. Según un análisis de T&E, en el primer trimestre de 2026 los coches eléctricos de origen chino eran, de media, un 21 % más baratos que los de los fabricantes europeos, incluso después de que la UE impusiera aranceles de hasta el 35,3 % para limitar su expansión.
Esta competitividad también se refleja en las cuotas de mercado. Marcas chinas como BYD, MG, XPENG y Geely alcanzaron una cuota récord del 14,2 % del mercado de coches eléctricos de Europa occidental en los primeros cinco meses de 2026, frente a aproximadamente el 9 % del año anterior. En el segundo trimestre de 2026, su cuota conjunta ascendió al 10,7 % de las ventas totales de coches nuevos en 18 países de Europa occidental.
Los fabricantes chinos pueden mantener precios bajos gracias al control casi completo de la cadena de suministro de baterías, desde las celdas hasta la electrónica de potencia, lo que les permite reducir significativamente los costes. Además, varios están trasladando la producción a Europa – BYD en Hungría, Leapmotor a través de Stellantis y Geely en España – para eludir los aranceles de importación.
Subvenciones públicas: condiciones de compra más fáciles
Además de la bajada de los precios de catálogo, los gobiernos europeos siguen apoyando la compra de coches eléctricos mediante subvenciones directas e incentivos fiscales. Según los datos citados en el artículo, todos los Estados miembros de la UE, salvo Letonia, ofrecen al menos un tipo de incentivo para los coches eléctricos: subvenciones de compra, exenciones fiscales o apoyo a la infraestructura de recarga.
A continuación, algunos ejemplos concretos de ayudas disponibles en 2026:
- Italia: hasta 11.000 euros, según los ingresos y la entrega de un vehículo antiguo para su desguace .
- Chipre: hasta 19.000 euros en determinadas condiciones, el mayor nivel de apoyo de Europa .
- Alemania: hasta 6.000 euros, según los ingresos, con efecto retroactivo para los coches matriculados desde enero de 2026.
- Francia: hasta 5.700 euros, además de un programa de leasing social para 100.000 vehículos eléctricos destinados a personas con bajos ingresos .
- España: hasta 4.500 euros para coches fabricados en la UE .
Estas subvenciones tienen como objetivo reducir el coste inicial de un coche eléctrico, que sigue siendo el principal obstáculo para una adopción generalizada. El coste total de propiedad (TCO), que incluye energía, mantenimiento e impuestos, ya es inferior para los coches eléctricos en muchas situaciones, pero el precio de compra sigue siendo la principal barrera psicológica.
¿Cuándo alcanzaremos la paridad de precios?
Según T&E, la paridad de precios entre los coches eléctricos y los de combustión podría alcanzarse en todos los segmentos para 2030, siempre que la Unión Europea mantenga sus ambiciosos objetivos de CO₂ para 2030. En los segmentos superiores (D y E, coches grandes y de lujo), la paridad ya es una realidad, mientras que T&E espera que los segmentos A, B y C sigan el mismo camino antes de que termine la década.
Sin embargo, existe un riesgo importante: el debilitamiento de los objetivos europeos de CO₂ para 2030. Si se relajan, T&E advierte de que el precio medio de un coche eléctrico podría ser 2.300 euros más alto en 2030 que en el escenario actual, mientras que la cuota de mercado de los BEV podría caer del 57 % a solo el 32 %. Esto retrasaría la paridad de precios y frenaría la transición hacia la electromovilidad.
Conclusión
El futuro de los coches eléctricos en Europa es prometedor, pero no está exento de desafíos. Los precios están bajando, las subvenciones siguen siendo importantes y la competencia china está obligando a los fabricantes europeos a ser más eficientes. Para 2030, un coche eléctrico podría costar lo mismo que uno de gasolina, mientras que los costes de uso ya son considerablemente inferiores. Para los consumidores europeos, las condiciones de compra son cada vez más favorables. Queda por ver si los responsables políticos mantendrán el rumbo ambicioso que ha impulsado este cambio o si cederán a las presiones de la industria y retrasarán la transición.


Deja un comentario